6 Alertas Cruciais Sobre o Risco de Recessão no Brasil (e Como Proteger Seu Patrimônio)
1. Introdução: O Despertar para a Realidade Econômica
Você já deve ter sentido o clima: a recente volatilidade nos mercados financeiros brasileiros acendeu um sinal amarelo brilhante no painel de controle de investidores, empresários e famílias. Diante de oscilações bruscas no dólar, disparada nos juros futuros e tombos expressivos na bolsa de valores, cresce o receio sobre os rumos da economia brasileira nos próximos dois anos. Mas, em momentos de inflexão como este, o maior erro que você pode cometer é confundir ruído ideológico com análise de dados.
Para tomar decisões patrimoniais inteligentes, precisamos afastar as paixões políticas e olhar diretamente para a frieza das calculadoras. Neste post, vamos abrir os números do mercado, separar o barulho dos fatos fiscais e macroeconômicos e mapear exatamente a mecânica da crise que se desenha. Mais do que isso: você verá as diretrizes estratégicas para blindar o seu patrimônio antes que a tempestade se aprofunde.
2. Takeaway 1: O Mercado Não Faz "Birra", Faz Matemática (Os Números do Choque)
Existe uma narrativa tentadora circulando por aí de que o estresse financeiro pós-eleição é apenas "birra" ou reação emocional da Faria Lima. Não se engane: o mercado não faz birra, o mercado usa calculadora. Ele opera precificando riscos futuros e a capacidade real do governo de honrar seus compromissos. Quando a conta não fecha, o ajuste dos ativos é imediato e implacável.
Os dados que saíram da calculadora do mercado nas últimas semanas revelam a dimensão do choque inicial:
- Ibovespa: Registrou o seu pior desempenho desde o auge da pandemia de COVID-19, acumulando uma queda semanal brutal de 18,12% — figurando como a 5ª pior semana da história do índice desde a criação do Plano Real —, com direito a disparo de circuit breaker na segunda-feira pós-eleição.
- Small Caps: O índice que mede a performance das empresas menores da bolsa desabou cerca de 32% na semana, marcando a pior semana de toda a história do índice.
- Dólar: Na primeira segunda-feira pós-pleito, a moeda norte-americana disparou 8,36% em um único dia, registrando a maior alta diária desde o início do Plano Real.
- Tesouro IPCA2032: A taxa de juros reais desse título público deu um salto impressionante, passando de 6,72% para 8,10% ao ano em um curtíssimo espaço de tempo.
Esses indicadores não são opiniões políticos-partidárias; são o resultado prático de agentes econômicos atualizando suas planilhas para a nova realidade fiscal do país.
3. Takeaway 2: O Fantasma de 2015–2016 e o Alerta de Armínio Fraga
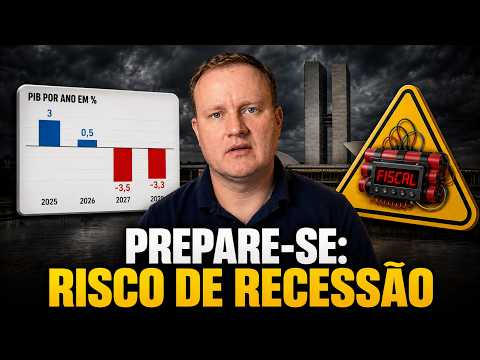
O cenário atual reacende a memória de um dos períodos mais dolorosos da nossa história recente: a recessão de 2015–2016, quando o PIB brasileiro encolheu quase 7% em termos acumulados ao longo de dois anos e meio. Os sinais prévios daquele estrangulamento estão reaparecendo na superfície.
Quem faz esse alerta não são analistas amadores, mas nomes históricos da macroeconomia nacional. O ex-presidente do Banco Central, Armínio Fraga, foi categórico ao avaliar a trajetória atual:
"Você acha que é risco de recessão? Então acho, acho sim se nada for, se essas providências mais relevantes não forem tomadas, pode ser uma repetição do caso da Dilma onde em 2 anos e meio o PIB caiu bastante caiu uns 7% naquela época isso é uma baita de uma recessão." — Armínio Fraga
A anatomia dessa recessão começa pela ponta do crédito. A deterioração tem início no crédito pessoal, traduzindo-se no aumento da inadimplência das famílias. Em seguida, atinge em cheio o setor de varejo, que opera altamente alavancado, financiado e dependente de estoques. Com o custo das dívidas se tornando insustentável, a crise se alastra para as empresas de grande porte e, finalmente, cobra seu preço sobre a própria arrecadação do Estado.
4. Takeaway 3: A Matemática do Déficit Público — A Conta de R$ 113 Bilhões
Esperar um ajuste fiscal amplo e profundo no curto prazo é ignorar a realidade política. O Executivo enfrenta barreiras ideológicas internas para cortar gastos estruturais, enquanto o Congresso impõe forte resistência. Na prática, o governo tende a recorrer a paliativos — como o remanejamento anunciado de R 20 bilhões ou a tentativa de empacotar cortes de R 70 bilhões em despesas ao mesmo tempo em que amplia a isenção do Imposto de Renda para quem ganha até R$ 5.000 (tirando de um bolso para colocar no outro).
Sem conseguir cortar despesas de forma definitiva, a saída histórica do Estado é buscar aumento de receita por decreto. Vemos a elevação do IOF sobre operações de câmbio e aportes de previdência privada, acompanhada de fortes especulações sobre a tributação de títulos até então isentos, como LCI e LCA.
A dimensão real desse rombo fiscal foi sintetizada pela carta mensal da Kinea, que abriu a conta do déficit orçamentário projetado:
|
Fator de Impacto no Orçamento |
Valor Estimado (R$) |
|
Déficit Projetado Inicial |
R$ 44 Bilhões |
|
Aumento do Bolsa Família |
R$ 22 Bilhões |
|
Fim da Arrecadação das Bets |
R$ 15 Bilhões |
|
Ampliação do Teto do MEI |
R$ 4,6 Bilhões |
|
Perda de Arrecadação por Encolhimento do PIB |
R$ 27 Bilhões |
|
Déficit Total Projetado |
R$ 113 Bilhões |
Nota importante: Essa conta estimada em R$ 113 bilhões não contabiliza os subsídios aos combustíveis, o que torna a trajetória fiscal ainda mais frágil e empurra a dívida pública em direção a 90% do PIB até 2030.
Ao olhar essa trajetória, o investidor internacional reavalia o risco-Brasil. Com os títulos do Tesouro norte-americano (Treasuries) pagando cerca de 5% ao ano em dólares com risco praticamente zero, a decisão de tirar capital do Brasil torna-se óbvia. Essa debandada estrangeira provocou uma onda de rebaixamentos em cadeia pelas maiores casas do mundo:
- JP Morgan: Rebaixou a recomendação do Real, projetou o dólar a R$ 5,50 e previu uma queda de 20% para a bolsa brasileira.
- Citi e BCA Research: Emitiram chamadas explícitas de venda para ativos brasileiros.
- Moody's: Alertou que a composição de um Congresso de perfil majoritariamente conservador limitará o Executivo a um ajuste fiscal lento e gradual, incapaz de conter a escalada do endividamento público.
5. Takeaway 4: A Tempestade Perfeita de Inflação e Juros Altos Prolongados
A combinação de desajuste fiscal e choques estruturais desenha uma tempestade perfeita para os preços ao consumidor, ameaçando empurrar o IPCA para o patamar de 6% ao ano em 2027 e forçando a Selic a permanecer em patamares restritivos por muito mais tempo.
Os principais vetores que alimentam esse motor inflacionário são:
- Depreciação Cambial: A alta do dólar encarece imediatamente insumos básicos da cesta familiar e commodities dolarizadas, como trigo, café e combustíveis.
- Fenômeno El Niño: Quebras na safra agrícola provocadas por fatores climáticos devem adicionar um impacto estimado de +0,40% no índice de inflação.
- Atualização da POF: A recalibragem da Pesquisa de Orçamentos Familiares deve injetar mais +0,15% na medição do IPCA.
- Reforma Tributária: A implementação do maior IVA do mundo representa uma pressão inflacionária adicional estimada em +0,13% do PIB repassada ao consumidor final.
- PEC do Fim da Escala 6x1: O encarecimento e a readequação dos turnos de trabalho nos setores de comércio, serviços e indústria geram um choque de custos projetado em cerca de 1% na inflação.
Muitos analistas e políticos cometem o erro crasso de atribuir a culpa dos juros altos à atuação do Banco Central. No entanto, existe uma diferença fundamental entre a Selic estipulada pela autoridade monetária e a curva de juros longos (os títulos de 10 ou 20 anos precificados pelo mercado). Quando o governo emite dívida de longo prazo pagando mais de 6% de juro real acima da inflação, isso não é decisão do BC; é a exigência do mercado para aceitar o risco da dívida pública.
O ex-presidente do Banco Central, Roberto Campos Neto, explicou essa dinâmica de forma didática:
"A culpa não é do Banco Central que é malvado, a culpa é do governo que deve muito porque o governo tá competindo com você pelo dinheiro O Banco Central na verdade ele não é o juros não é causa, ele é consequência." — Roberto Campos Neto
6. Takeaway 5: Efeito Dominó — Recuperações Judiciais e o Recorde de Famílias Endividadas
Taxas de juros elevadas por um período prolongado são o veneno da economia real. A taxa Selic alta atua como um freio de mão puxado: sufoca o fluxo de caixa das empresas e destrói o poder de compra das famílias, criando uma engrenagem recessiva em cadeia.
Esse efeito dominó manifesta-se em três frentes críticas:
- Pequenas e Médias Empresas (PMEs) e a Expulsão do Crédito: As PMEs representam 95% das empresas do país e geram aproximadamente 80% dos empregos formais. Elas são as primeiras vítimas do fenômeno de crowding-out (a expulsão do crédito privado pelo Estado). Quando os bancos podem emprestar dinheiro ao governo federal a cerca de 14% ao ano sem risco de calote (pois o Estado detém a máquina de imprimir moeda), o incentivo para emprestar a uma pequena empresa despenca. Para assumir o risco privado, os bancos cobram taxas proibitivas ou simplesmente fecham as torneiras de crédito.
- Grandes Empresas em Crise de Liquidez: O estrangulamento não poupa os gigantes. Empresas de grande porte como Casas Bahia, Grupo Pão de Açúcar, Habibs, Marabras e Braskem entraram em Recuperação Judicial ou enfrentam severo aperto financeiro. Vale lembrar a regra de ouro dos negócios: o que quebra uma empresa não é o prejuízo contábil de curto prazo, é a falta de caixa para rolar suas dívidas.
- Endividamento Familiar Recorde: Na ponta do consumidor, 82% das famílias brasileiras estão endividadas — um recorde histórico. Para piorar, 1 em cada 2 adultos em idade produtiva no país está positivado/negativado em cadastros de inadimplência como o Serasa.
7. Takeaway 6: O Manual de Sobrevivência — Por Que "Quem Tem Caixa É Rei"
Diante de um cenário de contração econômica e juros reais elevados, o seu objetivo primário não deve ser a busca por retornos mirabolantes, mas sim a preservação de capital e a manutenção de liquidez. Nos períodos de tempestade macroeconômica, a máxima permanece imutável: quem tem caixa é rei.
Para navegar este momento, separamos as diretrizes fundamentais entre a vida pessoal e a gestão dos seus negócios:
- Zero Dívidas e Desalavancagem:
- Para a Pessoa Física: Quite imediatamente dívidas de juros altos (cartão de crédito, cheque especial, crédito pessoal). Se não puder quitar, renegocie para alongar os prazos e reduzir o valor da parcela mensal. Não faça financiamentos de longo prazo agora.
- Para o Empreendedor: Congela qualquer plano de expansão ou CAPEX não essencial que dependa de capital de terceiros. Evite tomar dívidas bancárias cujo custo supere a taxa de retorno sobre o capital investido (ROIC). Preserve o caixa operacional.
- Alta Liquidez Pós-Fixada: Mantenha a reserva de emergência e o caixa corporativo aplicados em instrumentos de altíssima liquidez e baixo risco (como Tesouro Selic ou CDBs de grandes bancos com liquidez diária). Ter caixa disponível permitirá atravessar a turbulência sem vender ativos a preço de banana e garantirá munição para comprar excelentes pechinchas quando a crise atingir o pico.
- Seletividade Financeira (Stock Picking Cirúrgico): Se você investe em renda variável, este não é o momento de comprar índices de forma cega (como o BOVA11). O foco deve ser o stock picking de empresas resilientes: baixo endividamento, forte geração de caixa livre e histórico comprovado de travessia em crises severas (como o Plano Collor, a era Sarney e o biênio 2015-2016). Além disso, busque empresas com caixa líquido elevado, que se beneficiam diretamente da taxa de juros alta ao auferirem receitas financeiras expressivas (float).
- Racionalidade e Paciência: A volatilidade continuará alta a cada novo anúncio de medida fiscal. Não tome decisões patrimoniais por impulso, tomada pelo estresse momentâneo ou por manchetes políticas sensacionalistas.
8. Conclusão: A Roda da Recessão Já Está Girando
A recessão é um processo autoalimentado: a atividade econômica enfraquece \rightarrow o PIB cai \rightarrow a arrecadação de impostos despenca \rightarrow o déficit fiscal aumenta \rightarrow a percepção de risco sobe \rightarrow os juros permanecem altos \rightarrow a economia encolhe ainda mais. Uma vez que essa roda começa a girar, interrompê-la exige uma guinada fiscal dura, crível e politicamente custosa.
Os ciclos econômicos não esperam você estar pronto para acontecerem. O arrocho do crédito e a reprecificação dos ativos já estão em andamento, e a preparação precisa ser feita antes que o estresse atinja seu ponto máximo.
Diante de todos os dados e fatos apresentados, fica a provocação central: se a roda da recessão continuar girando nos próximos 24 meses, a sua carteira de investimentos, o seu orçamento familiar e a estrutura da sua empresa estão preparados para resistir?


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *