Guia Estratégico da Reforma Tributária: 5 Revelações Impactantes para Proteger seu Negócio até 2027
1. Introdução: O Fim do Procrastinar Tributário
O empresário brasileiro está habituado a gerenciar seu negócio em um dos ambientes regulatórios mais voláteis do mundo. Contudo, o habitual comportamento de adiar o planejamento fiscal tornou-se um risco existencial. O Brasil iniciou a implementação da maior transformação estrutural na cobrança de impostos dos últimos 60 a 70 anos.
A partir de 2027, as regras do jogo econômico mudam de forma irreversível. Não se trata de uma atualização cosmética ou de uma simples mudança de formulários burocráticos, mas de uma remodelação completa na dinâmica de caixa, precificação, margem operacional e relacionamento com fornecedores e clientes.
Compreender o impacto real desta transição não é um exercício de especulação teórica, tampouco motivo para pânico desordenado. É uma exigência estratégica premente: enquanto a maioria das empresas permanece paralisada pela incerteza, os gestores que agirem com antecedência transformarão o novo arcabouço fiscal em uma vantagem competitiva decisiva.
2. Ponto 1: Não é sobre Imposto de Renda — É a Unificação Radical da Tributação sobre o Consumo
1. A Fusão dos Cinco Tributos: Adeus ao Manicômio Tributário
Existe uma confusão recorrente nas mesas de decisão corporativas sobre o real alcance da reforma aprovada. O novo sistema não altera a tributação sobre a renda (Imposto de Renda Pessoa Jurídica ou Física), encargos previdenciários e trabalhistas, ou tributos patrimoniais como o IPTU. A transformação incide estritamente e radicalmente sobre a tributação da circulação de bens e prestação de serviços.
O arranjo atual — um verdadeiro manicômio regulatório composto por 5.700 legislações municipais de ISS, 27 regulamentos estaduais de ICMS e a complexidade federal de PIS, Cofins e IPI — será totalmente desmantelado. Em seu lugar, o Brasil adotará o modelo de Imposto sobre Valor Agregado (IVA) Dual, composto por dois pilares:
- CBS (Contribuição sobre Bens e Serviços): Tributo unificado de competência federal, substituindo PIS, Cofins e IPI.
- IBS (Imposto sobre Bens e Serviços): Tributo de competência estadual e municipal, substituindo o ICMS e o ISS.
"Essa é a maior mudança de tributação que o Brasil tem nos últimos 60 a 70 anos Nunca no país, talvez a última grande revolução macroeconômica foi o Plano Real."
Esta transição representa a alteração macroeconômica mais profunda do país desde a estabilização da moeda na década de 1990. Ao migrar para o padrão internacional de não-cumulatividade plena, o sistema visa extinguir a cobrança em cascata (a bitributação, onde o imposto incidia sobre o próprio imposto a cada etapa produtiva). Contudo, embora o modelo garanta crédito financeiro integral sobre as compras da cadeia, a transição exigirá uma revisão completa dos processos operacionais das empresas.
3. Ponto 2: Da Alíquota Neutra de 13% ao Maior IVA do Mundo (28%)
2. O Salto da Alíquota: O Brasil no Topo do Ranking Global do IVA
Nos estudos iniciais que balizaram o debate da reforma tributária, projetava-se uma alíquota neutra combinada em torno de 13%. O pressuposto era manter a arrecadação global inalterada, simplificando apenas a estrutura de cobrança sem aumentar o peso do Estado sobre o setor produtivo.
A realidade atual se mostrou substancialmente distinta. As estimativas mais recentes formuladas com base em dados da Receita Federal e do Ministério da Fazenda indicam uma alíquota combinada (CBS IBS) próxima a 28% (ou 27,9%+).
"A gente saiu de 13 que seria uma alíquota neutra para 28% E o 28 já coloca o Brasil no maior patamar de IVA do mundo, a gente passa os países escandinavos, passa todo mundo."
Essa alíquota coloca o Brasil no topo da cobrança mundial de IVA, superando inclusive as nações escandinavas. As consequências deste patamar serão sentidas de forma profundamente assimétrica no tecido empresarial.
A indústria manufatureira, caracterizada por longas cadeias de suprimentos (supply chain), se beneficiará do aproveitamento ostensivo de créditos tributários nas aquisições de insumos e máquinas. Em contrapartida, o setor de serviços — responsável pela maior parcela do Produto Interno Bruto (PIB) nacional — enfrentará um cenário crítico.
O setor de serviços possui cadeias produtivas curtas, adquire poucos insumos geradores de crédito e tem sua principal linha de custo concentrada na folha de pagamento. Como a folha de salários gera zero crédito tributário no modelo IVA, a incapacidade estrutural de abater créditos fará com que empresas de serviços não favorecidas por regimes diferenciados vejam sua carga tributária efetiva sofrer um aumento drástico, podendo ultrapassar os 220% de elevação.
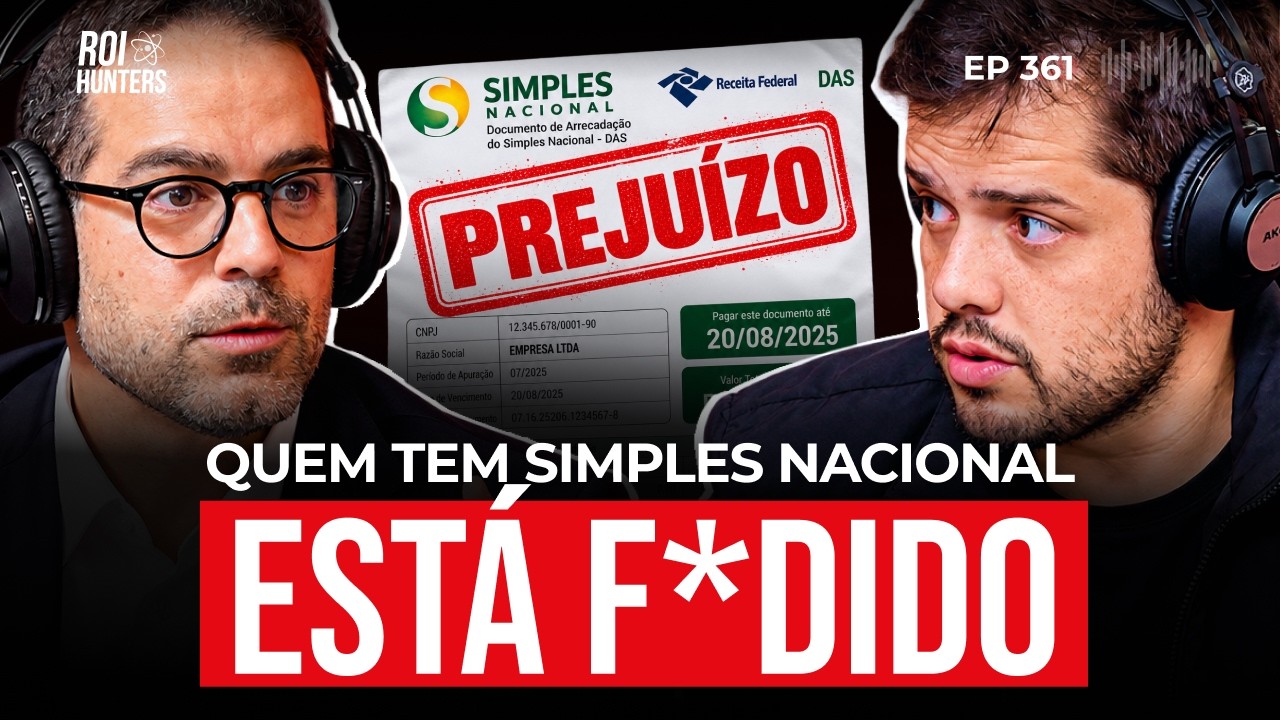
4. Ponto 3: A Armadilha do Simples Nacional no Mercado B2B
3. O Dilema do Pequeno Empresário: Perda de Competitividade B2B
Embora o Simples Nacional tenha sido mantido constitucionalmente, a dinâmica do IVA introduz uma armadilha severa para as pequenas e médias empresas que atuam no mercado entre empresas (B2B).
Em um sistema de não-cumulatividade plena, os compradores corporativos calculam o custo real de aquisição deduzindo o crédito tributário gerado pela transação. O problema estrutural reside no fato de que empresas optantes pelo "Simples Puro" não repassarão o valor integral de CBS e IBS na Nota Fiscal para seus compradores do Lucro Presumido ou Lucro Real. Se o comprador corporativo adquirir de uma grande empresa, ele aproveita 100% do crédito relativo aos 28%; se comprar do Simples Nacional, o crédito transferido será marginal.
Essa assimetria transfere o custo da ineficiência tributária diretamente para o pequeno fornecedor. Na prática, o comprador B2B exigirá uma compensação comercial: para equiparar o custo líquido do produto ou serviço ofertado por uma empresa do Simples ao de um concorrente de maior porte, a empresa do Simples terá que conceder um desconto direto no preço de até 30%.
Diante disso, o empresário do Simples se vê diante de uma escolha estratégica inevitável:
- Permanecer no Simples Puro: Preserva a simplificação de apuração unificada, mas perde competitividade comercial no B2B ou é forçado a espremer violentamente suas margens de lucro para amortecer a desvantagem de crédito do seu cliente.
- Optar pelo Simples Híbrido: Passa a recolher a CBS e o IBS por fora da alíquota do Simples, gerando 100% de crédito tributário para seus clientes corporativos. Em contrapartida, assume a elevação direta da carga tributária sobre suas vendas e absorve a complexidade operacional de gerir dois sistemas paralelos.
A gravidade do tema reside na urgência decisória: os empresários enfrentam prazos regulatórios exíguos (com janelas definitivas de opção já desenhadas no calendário fiscal próximo) para definir sua escolha entre o modelo puro e o híbrido, demandando simulações numéricas imediatas antes do acionamento dos novos tributos.
Esta estrangulação da liquidez da pequena empresa no B2B serve como antesala para outra mudança crítica: a alteração automatizada na gestão do dinheiro no momento da venda.
5. Ponto 4: Split Payment: A Extinção do Fluxo de Caixa Tradicional
4. Split Payment: O Fim do Financiamento com o Próprio Imposto
A virada operacional mais profunda trazida pela reforma tributária é a implementação do Split Payment. Trata-se da retenção imediata e automatizada da CBS e do IBS no momento exato em que a transação financeira é liquidated.
Sob a nova arquitetura, o recolhimento deixa de ser uma obrigação declaratória e diferida da empresa vendedora e passa para a custódia dos agentes financeiros. Qualquer pagamento efetuado por meio eletrônico — seja Pix, cartão de crédito, débito, boleto bancário ou credenciadoras de maquininhas — sofrerá uma divisão instantânea: a fração correspondente ao imposto será descontada pelo banco e direcionada automaticamente aos cofres da Receita Federal e dos estados/municípios.
"Se a gente falar que a gente vai tá tendo uma retenção na fonte feita pelo banco em todos os pagamentos de cerca de 28%, você tá dizendo que o caixa das empresas vai sumir o fluxo em 1/3 no dia que isso aqui tiver 100% funcionando."
Essa mudança desmantela a engenharia financeira praticada no Brasil há mais de 70 anos. Tradicionalmente, as empresas faturavam suas vendas e utilizavam o montante dos tributos a recolher (com prazos de vencimento de 30 a 90 dias) como capital de giro de curto prazo para financiar suas operações diárias. Com a retenção instantânea de cerca de um terço do faturamento bruto na entrada do caixa, o capital de giro operacional evaporará em tempo real.
A Armadilha Operacional no E-commerce: O Caso do Cancelamento
O impacto do Split Payment ganha contornos dramáticos em operações de varejo e comércio eletrônico. Considere o seguinte cenário operacional:
Um e-commerce vende um equipamento por R$ 10.000 via cartão de crédito. No ato do processamento, a instituição financeira aplica a retenção de 28% (R$ 2.800) referente aos tributos, creditando apenas R$ 7.200 na conta corrente do lojista. Se, dias depois, o cliente exercer o direito de arrependimento e solicitar o cancelamento da compra, a legislação de consumo exige que o estabelecimento comercial efetue o reembolso de 100% do valor (R$ 10.000) de forma imediata.
No entanto, os R$ 2.800 retidos pelo banco já foram encaminhados ao Fisco. A empresa terá de desembolsar R$ 2.800 do seu próprio caixa operacional para cobrir a devolução integral ao cliente, enquanto o valor retido na fonte se transformará em um crédito tributário acumulado junto ao governo, cuja compensação ou ressarcimento futuro dependerá de trâmites burocráticos. Essa assimetria de liquidez pode paralisar a operação de empresas descapitalizadas.
6. Ponto 5: O Zera-Jogo Tributário e a Oportunidade de Ouro para os Organizados
5. A Grande Oportunidade: Por Que Quem Fizer a Lição de Casa Vai Dominar o Mercado
A despeito da complexidade e do aumento de encargo para diversos segmentos, a reforma tributária gera um ambiente sem precedentes de realinhamento de forças de mercado. Ao extinguir o ICMS e o ISS, a legislação decreta o fim definitivo da "guerra fiscal" entre municípios e estados, eliminando artificialismos de concorrência baseados puramente em concessões de incentivos regionais ou endereços fiscais estratégicos.
Pela primeira vez em décadas, o ambiente de negócios brasileiro terá a régua de conformidade nivelada. A competitividade corporativa deixará de derivar de manobras de localização geográfica e passará a depender estritamente da eficiência operacional, gestão de custos, modelagem de negócios e planejamento tributário estruturado.
Reestruturação de Modelo de Negócio: O Caso Real do Setor de Locação
A nova legislação recompensa diretamente quem compreende a fundo a natureza jurídica de suas receitas. Como o novo sistema concede alíquotas reduzidas significativamente para operações específicas — como a locação de bens móveis e equipamentos, que contará com um desconto de cerca de 70% na alíquota do IVA em comparação com a prestação direta de serviços —, empresas atentas estão reestruturando integralmente sua oferta comercial.
Um caso concreto evidencia o poder dessa adequação estratégica: um grupo empresarial focado na prestação de serviços com fornecimento de maquinário realizou uma auditoria técnica de seu portfólio. Ao segregar operacionalmente e juridicamente o contrato, convertendo a maior parcela da receita para a modalidade de locação de equipamentos e reduzindo o escopo de prestação de serviços pura, a empresa garantiu uma economia tributária de R$ 12 milhões por ano.
Essa economia de R$ 12 milhões anuais não resultou de "jeitinho" ou manobras marginais, mas da reestruturação legítima da atividade econômica da companhia. Esse montante adicional no caixa permite que a empresa reduza preços finais de forma agressiva ou amplie sua margem de lucro, tornando inevitável a captura de market share dos concorrentes que continuarem operando no modelo antigo.
7. Conclusão: Cronograma de Transição e Próximos Passos
Conclusão: O Cronograma Rumo a 2027 e a Escolha entre Quebrar ou Crescer
A transição tributária não ocorrerá de forma abrupta em um único dia, mas exige adaptação imediata em razão da complexidade das mudanças operacionais e contratuais. O cronograma oficial de implementação está estruturado nas seguintes etapas principais:
- 2027: Extinção definitiva do PIS, da Cofins e do IPI. Entrada em vigor integral da CBS no âmbito federal, com alíquota estimada entre 9,6% e 9,7%.
- 2029 a 2033: Início da transição gradual do IBS. As alíquotas do ICMS e do ISS sofrerão reduções anuais progressivas (proporção de 1/10 por ano a partir de 2029), enquanto o IBS terá sua alíquota elevada na mesma proporção, culminando na extinção total dos impostos antigos e plena vigência do IVA Dual em 1º de janeiro de 2033.
Protocolo de Ação Exponencial em 3 Passos
Para mitigar os riscos de liquidez e posicionar a empresa na liderança do seu setor durante a transição, a diretoria executiva deve implementar de imediato um plano de ação estruturado:
- Simulação de Impacto Financeiro (Cenário 2033): Executar um diagnóstico preventivo respondendo rigorosamente à pergunta: "Se a nossa empresa nada fizer hoje em termos de modelagem e precificação, para onde irão a nossa carga tributária efetiva e a nossa necessidade de capital de giro em 2027 e 2033?"
- Auditoria da Cadeia de Suprimentos e Fornecedores: Mapear e classificar 100% da base de fornecedores e prestadores de serviço, identificando quais parceiros comerciais são geradores de crédito integral de CBS/IBS e substituição/renegociação dos contratos com fornecedores optantes por regimes que gerem créditos reduzidos.
- Revisão do Modelo de Negócios e Contratos: Adequar a engenharia contratual da empresa (segregando receitas de locação, cessão de direitos, licenciamento e serviços) e revisar cláusulas de reajuste antes da entrada em vigor da CBS em 2027.
A reforma tributária está posta e a contagem regressiva começou. A sua empresa continuará agindo por inércia até ver um terço do seu fluxo de caixa retingido na fonte, ou utilizará este momento histórico de transição para reestruturar suas operações e engolir a concorrência despreparada?


Comentários (1)
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *