Crise no Banco do Brasil e o Agro: 5 Revelações Impactantes sobre a Queda no Lucro e a Troca de Acusações
1. Introdução: O Incêndio Financeiro que Abalou o Mercado e o Campo
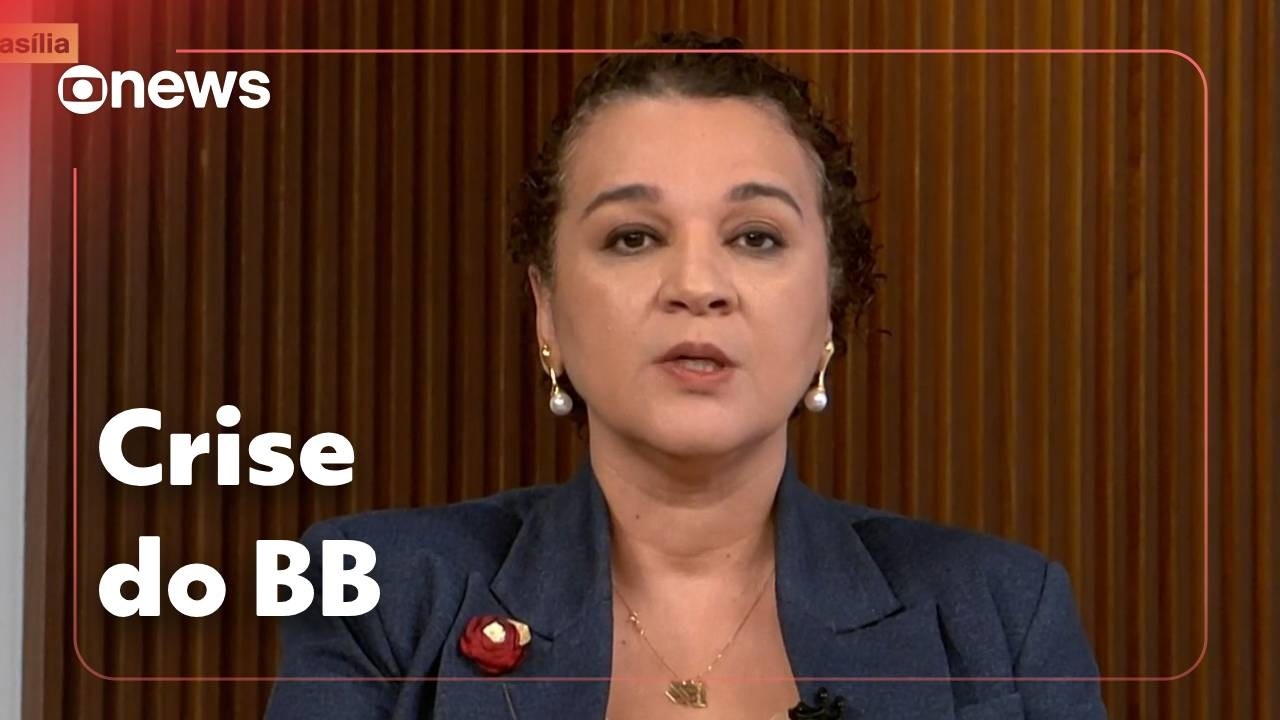
Como uma instituição secular de 208 anos de história viu seu lucro despencar de forma vertiginosa e acabou entrando em rota de colisão direta com o motor da economia brasileira, o agronegócio? Essa é a provocação que tomou conta do mercado financeiro e dos bastidores do setor produtivo após a divulgação do balanço institucional do Banco do Brasil (BB).
A publicação dos resultados referentes ao terceiro trimestre de 2026 deflagrou um sinal de alerta de proporções sistêmicas. O impacto no mercado de capitais foi imediato e severo: no pregão seguinte à divulgação do relatório, as ações da instituição financeira despencaram 8,35% na Bolsa de Valores. A justificativa apresentada pela alta gestão do banco — que atribuiu o tombo nos resultados ao avanço da inadimplência no crédito rural — desencadeou uma pronta e enérgica reação das entidades representativas do campo, trazendo à tona um debate denso sobre governança, gestão de risco e cenários macroeconômicos.
A seguir, apresentamos uma análise cirúrgica das 5 grandes revelações que explicam o entrevero entre o gigante bancário estatal e o setor produtivo rural.
2. Ponto 1: A Queda Histórica de 66,5% no Lucro e o Pior Resultado em Décadas
A magnitude dos números apresentados pelo Banco do Brasil surpreendeu até os analistas mais conservadores do mercado financeiro. No terceiro trimestre de 2026, o lucro líquido da instituição recuou para R$ 1,27 bilhão — uma retração expressiva de 66,5% na comparação com o mesmo período de 2025.
Segundo mapeamentos do setor analítico, trata-se do pior resultado trimestral reportado pelo Banco do Brasil desde 1996, marcando o patamar operacional mais baixo da instituição nos últimos 30 anos.
Uma contração da ordem de dois terços do lucro em um único trimestre impõe à administração a necessidade de justificativas públicas imediatas. Para conter o estresse entre os acionistas e justificar a severa perda de rentabilidade, a diretoria do banco direcionou seus argumentos para a carteira de crédito rural, apontando a inadimplência no setor agrícola como o fator determinante para o estrangulamento do balanço.
3. Ponto 2: A Narrativa do "Risco Moral" versus a Indignação do Agro ("Produtor Não É Caloteiro")
O núcleo da controvérsia estabeleceu-se a partir da tese defendida pela presidente do Banco do Brasil, Tarciana Medeiros. A executiva sustentou que uma parcela de médios e grandes produtores rurais optou deliberadamente por não quitar nem renegociar suas dívidas, adotando um "compasso de espera" no período que antecedeu o calendário eleitoral com a expectativa de "soluções milagrosas" ou anistias de débitos.
Segundo a instituição, esse comportamento de não pagamento ocorreu mesmo com instrumentos regulatórios ativos — como a Medida Provisória 137, que serviu de arcabouço para as abordagens de repactuação, e a Medida Provisória 1576, que já oferecia condições de renegociação com até 2 anos de carência e prazos totais de quitação de até 10 anos. A gestão classificou essa postura como a manifestação intencional do "risco moral", ressaltando que o atraso penaliza inclusive os produtores adimplentes ao restringir a oferta global de crédito.
A resposta do setor agropecuário deu-se de forma veemente. Sob a liderança da Aprosoja Brasil, o presidente da entidade, Maurício Buffon, rechaçou categoricamente o rótulo de inadimplência intencional. O dirigente pontuou que a incapacidade de pagamento no campo é fruto de um estrangulamento estrutural multifatorial: adversidades climáticas recorrentes, taxas de juros descoladas da rentabilidade da atividade e a elevação brutal do Custo Brasil — severamente impactado pelo preço dos combustíveis e pela disparada nos insumos e fertilizantes importados, afetados por conflitos geopolíticos globais.
"Recebemos com muita indignação a forma que a notícia foi trazida do endividamento agrícola pelo Banco do Brasil, onde chama os produtores de caloteiro Os motivos que levaram esse endividamento estão muito longe de ser esperando uma anistia ou algo um milagre, mas sim temos problemas com o clima, juros fora da realidade e o Custo Brasil." — Maurício Buffon, Presidente da Aprosoja Brasil.
As entidades rurais pontuaram ainda a quebra de confiança diplomática cometida pela instituição: nos anos em que o Banco do Brasil registrou lucros históricos e recordes bilionários de rentabilidade, foi precisamente a liquidez da carteira do agronegócio que ancorou tais resultados, tornando inaceitável a estigmatização do produtor rural em um momento de estresse financeiro.
4. Ponto 3: A Anatomia dos Números: 90% Pagam em Dia, mas 31 mil Produtores Exigiram Provisões Bilionárias
Buscando conter os desdobramentos institucionais da polêmica, o Banco do Brasil emitiu uma nota de esclarecimento detalhando os dados operacionais da sua carteira rural, evidenciando que entre 90% e 95% dos tomadores mantêm seus compromissos financeiros rigorosamente em dia.
A decomposição analítica dos dados revela a dimensão exata do problema:
- Universo produtivo nacional: O Brasil possui cerca de 25 milhões de produtores rurais.
- Base ativa no Banco do Brasil: 566 mil produtores possuem operações de crédito ativas na instituição.
- Segmento com inadimplência crítica: Os débitos com parcelas em aberto concentram-se em aproximadamente 31 mil produtores.
Este contingente de 31 mil clientes é constituído precipuamente por médios e grandes produtores de culturas commodities (soja e milho) e pecuaristas, com forte adensamento na região Centro-Oeste.
A mecânica bancária explica como um grupo numericamente restrito comprometeu o resultado corporativo: por se tratar de operações de grande porte financeiro, a ocorrência do atraso pontual (a chamada "pontualização", registrada a partir do segundo dia de vencimento) aciona rigorosas exigências regulatórias de gestão de risco. A obrigatoriedade de constituir Provisão para Liquidação Duvidosa (PCLD) para cobrir a perda esperada de contratos vultosos exigiu uma retenção preventiva extraordinária de capital, consumindo diretamente o lucro líquido reportado.
5. Ponto 4: Falha de Gestão vs. Crise do Setor: A Comparação Incômoda com os Concorrentes
Analistas de mercado e especialistas em economia agrícola questionam a narrativa de que o prejuízo do Banco do Brasil seja decorrência exclusiva de conjunturas externas ou do comportamento dos tomadores, apontando fragilidades severas na governança e no gerenciamento interno de riscos da instituição estatal.
O indicador mais incômodo para o balanço do BB surge do confronto com o setor privado: enquanto a taxa de inadimplência do Banco do Brasil na carteira agrícola escalou para o patamar de aproximadamente 10%, os bancos concorrentes privados mantiveram seus índices de não pagamento no agronegócio em cerca de 2,5% — ou seja, apenas um terço do nível verificado na instituição estatal.
Especialistas em finanças corporativas apontam quatro falhas operacionais e de governança determinantes no BB:
- Expansão desbalanceada de crédito (2023): Concessão agressiva e acelerada de volume de crédito para cumprir diretrizes governamentais de indução econômica, por vezes flexibilizando análises prudenciais e concedendo limites desproporcionais à capacidade real de alavancagem dos tomadores.
- Negligência na transição da Resolução BC 4966: A norma regulatória do Banco Central, publicada em 2021 com vigência fixada para 1º de janeiro de 2025, alterou profundamente as réguas de provisão com base no conceito de perda esperada. O Banco do Brasil deixou de realizar a transição gradual dos provisionamentos ao longo da janela de quatro anos (2021-2024), gerando um choque contábil represado e concentrado que desabou sobre o balanço de 2026.
- Efeito cascata no fluxo de caixa por corte abrupto de liquidez: Em uma reação atabalhoada para conter o estresse de tesouraria, o BB promoveu o cancelamento repentino e indistinto de linhas de crédito e capital de giro de produtores e empresas. O estrangulamento imediato da liquidez deflagrou um efeito dominó de insolvência, impulsionando a alta de 66% nos pedidos de Recuperação Judicial (RJ) no setor agrícola em um ano — o que, retroalimentando o sistema, forçou o próprio banco a elevar ainda mais suas provisões.
- Subversão dos critérios de governança interna: Críticas internas e de analistas de mercado destacam que a substituição de critérios puramente técnicos e meritocráticos de promoção e alocação de cargos por políticas identitárias flexibilizou a precisão dos comitês de risco e da alta gestão corporativa.
Esse conjunto de evidências reforça a avaliação de que culpar o tomador final por meio de diagnósticos convenientes oculta falhas profundas de governança e de modelagem de risco da própria instituição financeira.
6. Ponto 5: O Colapso Sistêmico da Pessoa Física e o Risco de Inflação no Prato dos Brasileiros
A deterioração dos indicadores bancários do Banco do Brasil ultrapassa as fronteiras do agronegócio e expõe a fragilidade financeira generalizada que atinge o consumo das famílias no país.
No segmento da pessoa física, a inadimplência no cartão de crédito apresentou trajetória de forte descontrole, atingindo a marca de 16,35% até setembro — índice que representa praticamente o dobro do patamar registrado no período anterior. O dado confirma que a incapacidade de pagamento não é pontual, mas reflexo de um ciclo severo de endividamento e perda de renda da população.
No campo, a combinação de liquidez estrangulada, leilões judiciais de terras, apreensão de maquinários e recordes de Recuperação Judicial trará desdobramentos inevitáveis para a economia real. Dada a temporalidade do ciclo biológico da agricultura, a descapitalização do produtor reduz os investimentos em insumos e a área plantada das safras subsequentes.
A consequência macroeconômica da menor oferta de grãos e proteína animal não permanecerá restrita às planilhas bancárias: a retração da produção agrícola resultará em um choque de oferta nos supermercados, pressionando a inflação de alimentos essenciais na mesa do cidadão — como o arroz, o feijão e a carne.
7. Conclusão: O Que Esperar Quando a Conta da Crise Chega para Todos?
O embate entre a diretoria do Banco do Brasil e o agronegócio demonstra os riscos decorrentes de diagnósticos contábeis equivocados e da substituição de análises técnicas por narrativas políticas. Transferir a responsabilidade do estresse de provisão para a ponta produtiva — enquanto se ignoram erros de governança na concessão de crédito e no cumprimento de regras prudenciais — adia as soluções estruturais de que o sistema financeiro e o setor produtivo necessitam.
A restauração da estabilidade requer um ambiente de repactuação técnica pragmática: adequação das taxas de juros à capacidade de pagamento do campo, alívio na carga tributária incidente sobre insumos importados e estruturação de cronogramas de alongamento de débitos compatíveis com o ciclo agrícola. Afinal, asfixiar a liquidez do setor responsável pelo superávit comercial ou comprometer a higidez da maior instituição bancária pública do país gera custos econômicos que recaem sobre toda a sociedade.
Diante do risco latente de desabastecimento e da pressão inflacionária nos próximos ciclos de colheita, impõe-se a reflexão central: como o Brasil conseguirá preservar a liquidez e a governança prudencial de seus bancos estatais sem asfixiar a produção de alimentos que sustenta o país?


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *