O Paradoxo Financeiro de 2026: Por Que o Brasil Trabalha Como Nunca, Mas Nunca Esteve Tão Endividado?
1. Introdução: O Quebra-Cabeça da Economia Brasileira
Em outubro de 2026, o mercado financeiro brasileiro alcançou um marco impressionante: a bolsa de valores (Ibovespa) bateu seu recorde histórico, atingindo 209 mil pontos na sua melhor semana desde 2020. Paralelamente, o mercado de trabalho apresenta números extraordinários, com a taxa de ocupação atingindo o topo histórico de 103,5 milhões de pessoas trabalhadoras — dado oficial do IBGE — e a taxa de desemprego caindo para 5,3%, um dos menores níveis registrados desde o início da série histórica em 2012. Além disso, a renda média do trabalho teve uma alta de quase 4% em um único ano.
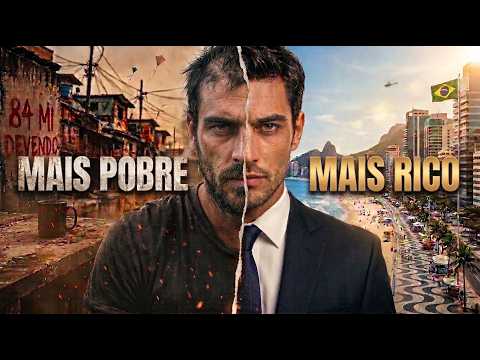
No entanto, do outro lado dessa mesma moeda econômica, há um recorde silencioso e preocupante: em agosto de 2026, o Brasil somou quase 84 milhões de pessoas com o "nome sujo". Isso representa mais da metade (51%) de toda a população adulta do país. Para efeito de comparação, há dez anos, em 2016, esse índice era de 39 em cada 100 adultos. São 20 meses consecutivos de alta na inadimplência sem qualquer trégua.
A Confederação Nacional do Comércio (CNC) aponta que oito em cada dez famílias possuem algum tipo de dívida, sendo que quase três em cada dez estão com pagamentos atrasados. O atraso médio já ultrapassa 65 dias e praticamente metade dessas contas está vencida há mais de três meses. Mais grave ainda: 42% das pessoas hoje inadimplentes já estavam nessa mesma situação há uma década.
Diante de um país onde a renda cresce, a bolsa bate recordes e o nível de emprego é o maior da história, surge o grande dilema da nossa economia: para onde está indo o dinheiro do brasileiro?
2. Ponto 1: O Encolhimento Invisível do Salário (O Poder de Compra Foi Pro Ralo)
A primeira chave para entender o motivo pelo qual o orçamento familiar termina no vermelho mesmo com o cidadão empregado está nas prateleiras dos supermercados. Embora a quantidade nominal de reais recebida pelos trabalhadores tenha subido, a capacidade real de aquisição encolheu.
Em agosto de 2026, o valor de um salário mínimo era capaz de comprar apenas 1,8 cesta básica na cidade de São Paulo. Durante a década de 2010, o mesmo salário mínimo comprava, em média, mais de duas cestas básicas. Trata-se de uma perda direta de 13% na quantidade de alimentos que a população de menor renda consegue colocar na mesa. Para quem recebe a renda média do país, o encolhimento do poder de compra em relação à década passada chega a 15%.
Segundo dados do DIEESE, quem ganha um salário mínimo precisa trabalhar quase 99 horas no mês unicamente para pagar a cesta básica. Isso equivale a quase metade de todo o salário líquido consumido apenas com a alimentação essencial.
Para agravar a situação, os preços dos itens básicos continuam sofrendo oscilações bruscas. Em setembro, os alimentos voltaram a subir de forma expressiva, com altas pontuais pesadas em um único mês, como o tomate (+38%) e a batata (+24%). De acordo com projeções da consultoria 4 Intelligence, essa corrosão não será revertida rapidamente: o poder de compra dos brasileiros não deve retornar ao nível verificado na década passada antes do final de 2027.
3. Ponto 2: A Anatomia da Inadimplência: Não É Luxo, É Sobrevivência
Existe um mito recorrente de que o endividamento acelerado da população é fruto de gastos irresponsáveis, consumo fútil ou ostentação. Contudo, os dados detalhados da Serasa revelam uma realidade inteiramente ligada à luta diária das famílias para manter o mínimo existencial.
A análise do perfil demográfico dos inadimplentes no Brasil demonstra que:
- Faixa de renda: Quase metade das pessoas com o nome sujo ganha até um salário mínimo.
- Faixa etária: O maior grupo de devedores tem entre 41 e 60 anos — adultos em plena fase produtiva, frequentemente responsáveis pelo sustento da casa e dependentes.
- Gênero: A maioria dos devedores é composta por mulheres.
Quando se observa a natureza das dívidas, os bancos e os cartões de crédito lideram o volume total. No entanto, o segundo maior item do ranking revela a dramaticidade do cenário de sobrevivência: uma em cada cinco dívidas em atraso (20%) é de contas básicas de água, luz ou gás. Por trás dessa estatística não estão compras supérfluas, mas chefes de família obrigados a fazer escolhas de vida dilacerantes, como decidir entre colocar comida na mesa ou evitar o corte da energia elétrica da residência.
Essa crise atinge todo o território nacional, mas apresenta assimetrias regionais. No Amapá, em maio, quase dois em cada três adultos estavam inadimplentes. Já no Piauí, o estado com a menor taxa do país, o índice ainda assim atingia quatro em cada dez adultos. O problema é sistêmico: não há um único estado brasileiro onde estar endividado seja uma exceção.
4. Ponto 3: A Escada da Ruína Financeira (Os 4 Degraus da Crise Familiar)
A falência financeira de um lar não acontece do dia para a noite. Trata-se de um processo gradual e doloroso, estruturado em quatro etapas sequenciais pelas quais as famílias brasileiras vêm descendo:
- Degrau 1: O Fim das Reservas. Quando a renda do mês não consegue cobrir os custos essenciais, a reserva de emergência é a primeira a desaparecer. Dados da FGV referentes a setembro mostram que quase um em cada quatro brasileiros teve que fazer dívidas ou resgatar economias guardadas unicamente para quitar faturas de água, luz e gás — o patamar mais alto para o mês desde 2022. Somente em 2026, foram retirados R$ 66 bilhões da caderneta de poupança. Importante notar que esse movimento revela dois lados: enquanto as famílias vulneráveis sacaram para sobreviver, parcelas de maior renda migraram seus recursos da poupança para aplicações de renda fixa de alto rendimento (como Tesouro Selic e CDBs) para aproveitar as taxas de juros elevadas.
- Degrau 2: O Recurso ao Crédito. Esgotadas as economias, o orçamento passa a recorrer a empréstimos, parcelamentos e cartões. Atualmente, as famílias endividadas no Brasil comprometem quase 30% de toda a sua renda mensal apenas para pagar juros e amortizações de dívidas. De cada R 10 que entram no orçamento familiar, R 3 saem antes mesmo de a família pisar no supermercado.
- Degrau 3: O Perigoso Rotativo do Cartão de Crédito. Na tentativa de adiar o colapso, recorre-se ao crédito rotativo. Em agosto, segundo dados do Banco Central, os juros médios dessa modalidade atingiram impressionantes 445% ao ano, mantendo-se como o crédito mais caro do país. Embora a legislação aprovada em 2024 limite os juros totais e encargos ao valor original da dívida (impedindo que uma dívida triplique ou quadruplique indefinidamente), uma conta inicial de R 1.000 ainda pode dobrar e virar R 2.000, sufocando definitivamente o devedor.
- Degrau 4: O Nome Sujo. É o ponto final da trajetória de esgotamento financeiro, onde hoje se encontram quase 84 milhões de adultos brasileiros incapacitados de honrar seus compromissos no prazo.
Essa descida pela escada do endividamento não ocorre no vácuo. Ela é acelerada por uma combinação inédita de decisões de política macroeconômica com novas armadilhas comportamentais que surgiram no dia a dia da população.
5. Ponto 4: A Tempestade Perfeita: Juros Nas Alturas A Febre das "Bets"
Para entender como o país atingiu esse patamar, é necessário examinar o movimento pendular da economia brasileira na última década e o surgimento de novos gatilhos financeiros.
Após a severa recessão de 2015 e 2016 (quando a economia encolheu mais de 3% ao ano e a inadimplência saltou para 39%), veio a pandemia de 2020. Para estimular a atividade econômica, o Banco Central reduziu a taxa básica de juros (Selic) para o piso histórico de 2% ao ano. O crédito barato funcionou como um anestésico imediato, e muitas famílias recorreram a empréstimos facilitados para atravessar o isolamento. O pêndulo, contudo, voltou com força destrutiva: a partir de 2021, a inflação ultrapassou 10%, forçando o Banco Central a elevar os juros de forma contínua até atingir 13,75% e, posteriormente, o pico de 15% em 2025 — o nível mais elevado em quase duas décadas. A taxa permaneceu travada no patamar de 15% por cinco reuniões seguidas antes de iniciar um leve recuo para os atuais 13,75%.
Os tomadores de empréstimos de 2020 viram-se, assim, tragados pelo dinheiro mais caro de uma geração. Na ponta final do consumidor, os custos atingiram níveis proibitivos: em julho, o juro médio do cheque especial alcançou 137% ao ano.
Simultaneamente à escalada dos juros, um novo componente passou a disputar agressivamente o orçamento doméstico. Liberadas por lei em 2018 e regulamentadas entre dezembro de 2023 e janeiro de 2025, as apostas esportivas virtuais (bets) espalharam-se rapidamente através de publicidade massiva na TV, patrocínios em camisas de futebol e facilidade de acesso direto pelo celular.
- Volume transacionado: Somente nas casas autorizadas, os brasileiros depositaram mais de R$ 220 bilhões em 2025.
- Perda líquida: Embora a maior parte retorne em prêmios, dados do Ministério da Fazenda indicam que cerca de R$ 37 bilhões ficaram retidos com as empresas de apostas em um ano — recursos drenados diretamente do orçamento familiar.
- População vulnerável: Em 2024, o Banco Central identificou que beneficiários do Bolsa Família enviaram cerca de R 3 bilhões para casas de apostas em apenas um mês. Em 2026, calculou-se que cada apostador despende, em média, R 213 por mês nas plataformas.
- Impacto social: A Confederação Nacional do Comércio (CNC) estima que a febre das apostas foi a responsável direta por empurrar cerca de 270 mil famílias para a inadimplência, afetando desproporcionalmente os lares de menor renda.
A combinação inédita entre as maiores taxas de juros reais praticadas em uma geração e o acesso facilitado a apostas de alta liquidez na palma da mão criou uma armadilha financeira sem precedentes para o orçamento doméstico.
6. Ponto 5: A Realidade dos "Dois Braséis": Como os Juros Trabalham Para Lados Opostos
A coexistência de uma bolsa de valores em alta recorde com uma inadimplência em massa reflete a profunda disparidade na distribuição de renda do país. Em 2025, embora a renda média geral tenha subido, o crescimento foi fortemente puxado pelo topo da pirâmide: a renda do 1% mais rico cresceu quase 10% em um ano. Atualmente, esse grupo recebe mais de 31 vezes a renda da metade mais pobre do Brasil.
As taxas de juros elevadas funcionam de maneiras diametralmente opostas para cada um desses extremos sociais, como demonstra o impacto dos juros compostos sobre o montante de R$ 10.000 ao longo de 12 meses:
- O Lado Investidor (Renda Alta): A pessoa que aplica R 10.000 em renda fixa (como o Tesouro Selic) obtém um rendimento bruto de cerca de R 1.400 em 12 meses, gerando um ganho expressivo sem necessidade de esforço produtivo adicional.
- O Lado Devedor (Renda Baixa): A pessoa que fica devendo R 10.000 no cheque especial à taxa média registrada em julho (137% ao ano) acumula um acréscimo de R 14.000 em juros, elevando o saldo devedor total para perto de R$ 24.000 ao fim de um ano.
Enquanto para quem tem capital acumulado os juros altos funcionam como um salário extra, para quem precisa de crédito eles atuam como uma corrente financeira. Nota-se, contudo, um sinal de alerta recente: embora a inadimplência das famílias mais pobres tenha dado uma ligeira trégua em setembro, o atraso de pagamentos entre as famílias de maior renda (acima de 10 salários mínimos) registrou alta, indicando que o encarecimento do crédito começa a atingir degraus mais altos da escala social.
7. Guia Prático: 4 Passos Efetivos Para Proteger Seu Dinheiro
Embora as variáveis macroeconômicas estejam fora do controle individual, a gestão dos riscos financeiros pode ser aprimorada por meio de ações práticas para proteger a renda familiar:
- Ataque a dívida mais cara primeiro: Priorize a quitação imediata do rotativo do cartão de crédito e do cheque especial, cujas taxas são destruidoras. Busque trocar essas dívidas por modalidades de crédito mais barato, como a portabilidade para outros bancos, o crédito consignado ou acordos de renegociação direta.
- Participe de mutirões de renegociação (com responsabilidade): Aproveite as campanhas periódicas de renegociação de débitos para obter descontos expressivos no valor principal e juros. Firme acordos apenas se o valor das parcelas couber com folga no orçamento diário. Manter os pagamentos desse novo acordo em dia e o nome limpo traz um benefício adicional decisivo: eleva o seu credit score (pontuação de crédito), o que garante acesso a financiamentos e empréstimos significativamente mais baratos no futuro.
- Monte uma reserva de emergência (mesmo que pequena): Guarde valores possíveis — mesmo que R$ 50 por mês — em aplicações de renda fixa com rendimento automático e liquidez imediata (saque a qualquer momento). Ter um valor reservado evita a necessidade de acionar o rotativo do cartão diante de imprevistos do dia a dia.
- Trate apostas como entretenimento, nunca como renda: Modalidades de apostas esportivas e jogos virtuais não constituem investimento e não devem ser contabilizadas no orçamento como fonte de receitas para cobrir contas mensais.
8. Conclusão: Para Onde Vai o Dinheiro do Brasil?
O paradoxo econômico vivenciado em 2026 demonstra que a crise enfrentada por milhões de famílias não decorre da falta de esforço de trabalho ou da ausência de produção de riqueza no país. O Brasil bate recordes de pessoas ocupadas e vê sua bolsa de valores atingir picos históricos.
O nó da questão reside na dinâmica de transferência de renda: uma parcela substancial e crescente dos ganhos obtidos pelo trabalho das famílias é canalizada para o pagamento do serviço de dívidas e juros elevados. O dinheiro sai do bolso de quem trabalha e deve, e migra para o bolso de quem empresta.
Diante dessa estrutura econômica, fica a reflexão fundamental sobre os rumos da nossa política financeira: por que os juros no Brasil continuam entre os mais altos do mundo ano após ano?
Qual é a sua visão sobre esse cenário? Você sente que o seu poder de compra encolheu nos últimos anos? Deixe seu comentário abaixo com a sua opinião e compartilhe este artigo com quem precisa entender a real dinâmica do dinheiro no Brasil.


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *