Por Que Quem Trabalha a Vida Inteira Sobe Tão Pouco? As 5 Engrenagens Invisíveis do Empobrecimento no Brasil
1. Introdução: O Fantasma dos R$ 247 e a Ilusão do "Fazer Tudo Certo"
Rosa tem 37 anos, é mãe do Davi, de 11, e carrega uma rotina que milhões de brasileiros reconhecem com o olhar: acorda antes do sol nascer, prepara o café e sai de casa enquanto o filho ainda dorme. Ela trabalha com carteira assinada e nunca atrasou uma única conta na vida. Até recentemente, ganhava R 3.200 brutos — valor que se traduzia em R 2.735 líquidos após os descontos compulsórios. Embora pareça modesto, esse salário colocava Rosa acima da renda de 68% dos trabalhadores brasileiros, segundo o Censo do IBGE.
Não havia luxo, ostentação ou gastos supérfluos na vida de Rosa. Contudo, bastou uma diferença de apenas R 247 para que todo o seu equilíbrio financeiro ruísse, colocando-a na iminência de perder a motocicleta que usava para trabalhar — veículo no qual já havia investido mais de R 14.000 em parcelas pagas com suor.
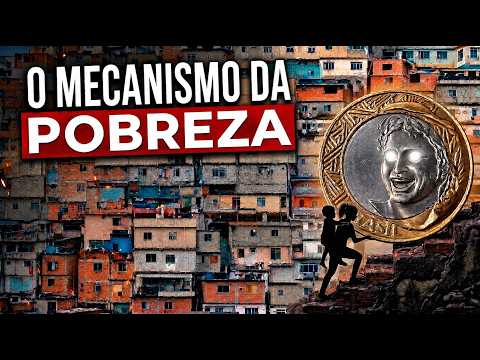
Essa trajetória não é um caso isolado de indisciplina individual, tampouco uma narrativa sobre escolhas erradas. É o retrato fiel de como funciona a mecânica da vulnerabilidade financeira no Brasil.
"Na porta da geladeira, preso por um ímã, há um folheto amassado: 'Enfermagem turma da noite'. O trabalho de Rosa valia cerca de R$ 14,50 por hora, e o dia continuava tendo as mesmas 24 horas."
O empobrecimento sistemático de quem passa a vida inteira trabalhando não decorre de mera irresponsabilidade ou falta de esforço. Trata-se do resultado direto de 5 engrenagens estruturais que mantêm a classe trabalhadora presa a um ciclo invisível de escassez.
2. Peça 1: A Vulnerabilidade do "Fio Único" (Trabalho vs. Patrimônio)
A economia opera sob duas dinâmicas de remuneração completamente distintas: a renda de quem faz (baseada na venda da força de trabalho) e a renda de quem tem (baseada na posse de patrimônio). A renda patrimonial multiplica-se independentemente do tempo físico investido pelo seu titular. A renda do trabalho, por sua vez, está severamente limitada pelo relógio e pela capacidade física do trabalhador.
No Brasil, R 75 de cada R 100 do rendimento das famílias derivam exclusivamente do trabalho. Para agravar o cenário, cerca de 37% dos trabalhadores ocupados estão na informalidade (segundo dados registrados até abril), privados de qualquer tipo de proteção social ou trabalhista.
Quando a empresa onde Rosa trabalhava decidiu fechar seu setor após três anos de serviço dedicado, a rescisão contratual e a multa rescisória do FGTS somavam cerca de R$ 10.000 — o maior montante de dinheiro que ela já vira reunido em sua vida. Ocorre que, dois anos antes, Rosa havia optado pela modalidade do Saque-Aniversário.
Pelas regras vigentes, o trabalhador demitido sem justa causa que aderiu ao Saque-Aniversário pode retirar o valor da multa rescisória, mas tem o saldo principal do FGTS retido. Com isso, R$ 6.000 permaneceram bloqueados na conta vinculada, liberados apenas em parcelas anuais homeopáticas. O dinheiro existia e pertencia legalmente a Rosa, mas ela estava impedida de usá-lo no momento exato em que mais precisava.
"Quem tem dividendo, aluguel e aplicação tem vários fios; quem vive só do que faz vive pendurado num fio só."
A dependência exclusiva de uma única fonte geradora de renda transforma qualquer demissão em um choque sistêmico. Quando esse fio único se rompe, todo o planejamento financeiro do trabalhador desmorona instantaneamente.
3. Peça 2: O Juro Composto ao Contrário e o Custo Extra de Ser Pobre
Sem uma reserva de emergência para absorver imprevistos, o choque de renda desencadeia uma espiral descendente imediata. No caso de Rosa, a sequência desastrosa começou aos 35 anos, quando a geladeira da família queimou. A substituição do eletrodoméstico exigiu um gasto imprevisto de R$ 2.500 parcelados no cartão de crédito.
No mês seguinte, ao somar a fatura do cartão às despesas com o gás de cozinha e os medicamentos de Davi, a conta ultrapassou a renda livre da casa. Sem alternativa, Rosa pagou apenas o valor mínimo da fatura.
O saldo remanescente caiu direto no crédito rotativo, cuja taxa de juros atingia a marca estarrecedora de 451% ao ano. Embora a legislação aprovada em setembro de 2024 tenha imposto um teto estipulando que o total de juros e encargos do rotativo não pode exceder 100% do valor da dívida original, o limite legal apenas estanca o crescimento infinito do débito — ele não devolve a saúde ao orçamento já devastado.
Para tentar conter a sangria do rotativo, Rosa contratou um empréstimo pessoal sem garantia, com taxa média de 111% ao ano (cerca de 6,4% ao mês). A aplicação da conhecida "Regra dos 72" — atalho matemático em que se divide 72 pela taxa de juros mensal para calcular o tempo necessário para o débito dobrar — mostra que a dívida duplicaria em apenas 11 meses. Ao captar R 3.000 divididos em 12 parcelas de R 366, os juros adicionaram quase R 400 ao montante final, enquanto novos parcelamentos de fatura acumulavam mais R 343 mensais no seu orçamento.
A discrepância no custo do crédito evidencia como o sistema financeiro pune severamente a falta de liquidez:
|
Perfil do Consumidor |
Modalidade / Condição de Crédito |
Custo Financeiro / Juros Pagos |
|
Pessoa com Reserva |
Pagamento à vista com reserva própria de R$ 3.000 |
R$ 0 de juros |
|
Aposentado do INSS |
Crédito consignado com desconto em folha |
Custo reduzido (aprox. R$ 350 de juros no período) |
|
Rosa (Sem reserva) |
Crédito pessoal sem garantia (6,4% a.m.) |
Quase 4 vezes mais que o consignado (~R$ 400 de juros só no contrato) |
Para tentar encurtar o tempo de transporte entre o trabalho e a faculdade de enfermagem, Rosa havia financiado uma motocicleta de R 16.000, sem entrada, em 48 parcelas fixas de R 517. O veículo permaneceu sob alienação fiduciária — regime jurídico no qual o credor detém a propriedade fiduciária do bem até a quitação total da dívida.
"Ficar pobre nem sempre parece pobreza; às vezes parece moto zero."
A parcela da motocicleta consumia 42% da renda líquida de Rosa. Dados do Banco Central indicam que o comprometimento de renda com dívidas nas famílias que ganham até dois salários mínimos ultrapassa frequentemente a marca dos 40%, enquanto para famílias com renda superior a 10 salários mínimos esse indicador fica confortavelmente abaixo de 20%.
O juro composto, frequentemente celebrado nos manuais de investimento como a oitava maravilha do mundo a favor de quem poupa, atua com força devastadora no sentido oposto para quem vive no limite: ele extrai até a última sobra do trabalhador e a transfere diretamente para o balanço dos credores.
4. Peça 3: O Escudo Indisponível: Inflação Essencial e a Ausência do "Colchão Familiar"
A inflação não atinge todas as classes sociais da mesma forma. A verdadeira perversidade da alta de preços reside na composição do orçamento doméstico de cada faixa de renda. Segundo a Pesquisa de Orçamentos Familiares (POF/IBGE), famílias que recebem até 2 salários mínimos comprometem 61% do orçamento estritamente com alimentação e moradia. Nas famílias de alta renda, esses dois itens consomem apenas 30% dos gastos.
Aluguel e comida são despesas de sobrevivência imediata que não admitem adiamento. Quando a inflação pressiona os preços, as famílias de maior renda conseguem remanejar gastos supérfluos ou se proteger através de ativos reais. O proprietário de imóveis ou ações possui um escudo natural: seus ativos reajustam-se com a inflação. O trabalhador de baixa renda, ao contrário, arca com o aumento do aluguel e da cesta básica, custeando indiretamente a proteção patrimonial alheia.
É no caixa do supermercado que essa dinâmica ganha contornos dramáticos. No quarto mês após a demissão, ao fazer a contagem minuciosa dos itens no aplicativo do celular antes de passar pelo caixa, o dinheiro revela-se insuficiente: o iogurte de Davi volta para a prateleira, e a nota fiscal vai para a bolsa como um lembrete silencioso do arrocho.
A essa vulnerabilidade soma-se a ausência do "colchão familiar" — a rede invisível de proteção financeira presente nas elites e na classe média alta. O colchão familiar manifesta-se na moradia própria cedida pelos pais, no custeio da faculdade, no suporte financeiro em crises ou nas indicações profissionais. Na baixa renda, a dinâmica é invertida: o trabalhador é o pilar que sustenta a família estendida.
No quinto mês sem emprego formal, Rosa visitou a mãe disposta a pedir socorro financeiro. Antes mesmo que Rosa conseguisse expor seu drama, a mãe estendeu-lhe a receita de um medicamento de uso contínuo, perguntando esperançosa se a filha conseguiria comprá-lo naquele mês. Rosa guardou a receita na bolsa e despediu-se sem dizer uma única palavra sobre suas próprias dificuldades.
Essa disparidade brutal reflete-se na distribuição do patrimônio declarada à Receita Federal:
- Topo da distribuição: As 44.000 pessoas mais ricas do país declaram um patrimônio médio de R$ 1,2 milhão em bens.
- Faixa de 2 a 3 salários mínimos: A média de bens declarados cai para R$ 99.130.
- A distância real: O patrimônio médio dos super-ricos é mais de 800 vezes superior ao patrimônio acumulado por trabalhadores na faixa de renda de Rosa.
5. Peça 4: A Escada Quebrada da Mobilidade Social no Brasil
O discurso do mérito individual assume que a educação e a dedicação são suficientes para garantir a ascensão social. No entanto, os dados empíricos do Atlas da Mobilidade Social revelam a rigidez da estrutura de classes no Brasil.
Ao acompanhar trajetórias intergeracionais cruzando dados da Receita Federal e do IBGE, o estudo demonstra qual é a probabilidade real de ascensão social para crianças nascidas na base da pirâmide:
- Destino de 100 crianças nascidas entre os 25% mais pobres:
- 48 crianças permanecem presas no piso da renda (os 25% mais pobres);
- 44 crianças estagnam no meio da distribuição (classe média baixa);
- 8 crianças conseguem alcançar a faixa dos 25% mais ricos;
- Apenas pouco mais de 1 criança (cerca de 1%) atinge o topo dos 10% mais ricos.
Em contrapartida, entre os filhos nascidos nos 25% mais ricos, 31 chegam ou permanecem no topo dos 10% de maior renda — uma chance 24 vezes maior de estar no topo quando comparada à de uma criança nascida na pobreza. Para as mulheres negras e periféricas nascidas na base, a permanência no piso estende-se por quase o dobro do tempo em relação aos homens.
Ainda que a extrema pobreza tenha registrado quedas pontuais e o rendimento médio dos 40% mais pobres tenha atingido R$ 663 mensais por pessoa, a elevação do piso não deve ser confundida com mobilidade real. O chão ter subido alguns centímetros não significa que uma escada foi construída.
Concluir o ensino superior garante, em média, um rendimento mensal de R 6.947, contra R 2.640 de quem possui apenas o ensino médio completo. Contudo, vencer o degrau universitário exige quatro anos ininterruptos de investimento financeiro e tempo diário — justamente os dois recursos que o ciclo da pobreza consome imediatamente para garantir a subsistência do dia seguinte.
6. Peça 5: A Tributação Regressiva (Quem Menos Paga Imposto de Renda Mais Paga no Consumo)
A estrutura fiscal brasileira é profundamente regressiva porque privilegia a tributação indireta — aquela embutida nos preços de bens e serviços — em detrimento da tributação sobre a renda e o patrimônio.
Um trabalhador que ganha até R 5.000 por mês conta com isenção do Imposto de Renda Retido na Fonte (IRRF), mas arca com uma carga tributária pesada a cada compra essencial. Por força da lei da transparência fiscal, as notas de supermercado discriminam a estimativa dos impostos embutidos: uma compra básica de R 200 carrega aproximadamente R$ 30 em tributos indiretos (como ICMS, PIS e COFINS).
O valor absoluto cobrado sobre um quilo de arroz ou um pacote de feijão é rigorosamente idêntico para quem ganha dois salários mínimos e para quem recebe R$ 1,7 milhão por mês. A diferença reside no impacto proporcional sobre a renda: para o trabalhador de baixa renda que gasta tudo o que ganha para sobreviver, a tributação sobre o consumo consome uma fatia desproporcional do seu orçamento total.
No topo da pirâmide, a alíquota efetiva média do Imposto de Renda declarada pelas 44.000 pessoas super-ricas situou-se em apenas 2,1% da sua renda total recebida (desconsiderando a tributação prévia incidente sobre o lucro das empresas antes da distribuição de dividendos). Como o trabalhador de baixa renda não consegue poupar, ele é tributado sobre 100% dos seus ganhos no ato do consumo diário.
7. Da Aposta ao Colapso: O Custo de 9 Meses vs. a Construção de 30 Anos
No quinto mês após o desligamento da empresa, as cinco parcelas do seguro-desemprego de Rosa (no valor de R 2.267 cada) chegaram ao fim. Suas despesas fixas mínimas continuavam cravadas em R 2.735 por mês.
Diante do estrangulamento financeiro, a venda da motocicleta parecia a escolha racional: pela tabela FIPE, o veículo valia mais de R 17.000, enquanto a dívida remanescente com o banco era de pouco mais de R 9.000. Contudo, alienada fiduciariamente, a moto não podia ser vendida informalmente. Exigia-se um comprador disposto a quitar o financiamento integral junto ao banco para só então liberar o gravame e efetuar a transferência.
Além disso, a moto era o instrumento que permitiria a Rosa gerar renda própria fazendo entregas por aplicativo nos horários vagos. Durante o recebimento do seguro-desemprego, Rosa evitou trabalhar formalmente como entregadora devido às regras que suspendem o benefício caso o trabalhador declare renda própria.
Com o fim do benefício, Rosa passou a rodar nas plataformas de entrega. Em 2025, os entregadores por aplicativo auferiam uma média de R 11,40 por hora rodada — valor inferior aos R 14,50 da carteira assinada e sem qualquer direito trabalhista. Trabalhando cerca de 45 horas semanais, Rosa gerava R$ 2.221 mensais. A conta continuava no vermelho.
No nono mês após a demissão, faltaram exatos R 247 para completar o valor integral da parcela de R 517 da motocicleta. Pressionada, Rosa priorizou o aluguel e a alimentação do filho.
O Processo de Retomada Legal do Veículo
- O Primeiro Atraso: A parcela vence e o débito permanece em aberto.
- Notificação Extrajudicial: A instituição financeira expede carta registrada cobrando o débito. A correspondência é entregue no endereço do contrato e assinada pela vizinha. De acordo com a jurisprudência pacificada do Superior Tribunal de Justiça (STJ), a notificação é válida mesmo sem a assinatura pessoal do devedor ou a prova de recebimento direto.
- Vencimento Antecipado e Busca e Apreensão: Diante da mora, o credor decreta o vencimento antecipado de toda a dívida restante (>R$ 9.000) e requer liminar de busca e apreensão do veículo, concedida pelo juiz antes mesmo de a devedora ser ouvida.
- Consolidação da Propriedade e Perda do Bem: Conforme decisão firmada pelo STJ em 2017, a consolidação da propriedade em favor do banco ocorre de forma integral — mesmo que o devedor já tenha quitado 44 das 48 parcelas do financiamento, afastando a teoria do adimplemento substancial nos contratos de alienação fiduciária de veículos. Se o valor obtido pelo banco na venda do bem for insuficiente para cobrir o saldo devedor, juros e custas judiciais, o trabalhador perde o veículo e continua legalmente obrigado a pagar a diferença restante.
- Negativação nos Órgãos de Proteção ao Crédito: O nome de Rosa é incluído no Serasa (que contabilizou cerca de 84 milhões de brasileiros negativados em agosto), reduzindo severamente seu score de crédito e tornando futuros empréstimos proibitivos.
Numa noite fria daquele décimo primeiro mês, compreendendo que não conseguiria retomar o curso de enfermagem sem a moto e sem dinheiro para o transporte, Rosa aproxima-se da geladeira. Em silêncio, ela retira o folheto de enfermagem preso pelo ímã. Davi observa a cena do sofá e pergunta por que ela está tirando o papel. Engolindo o choro para proteger o filho, Rosa responde com voz firme que está apenas limpando a porta da geladeira.
Cenário 1: O Caminho Sem Tropeços (Acumulação Hipotética em 30 Anos)
Se aos 34 anos Rosa conseguisse poupar R 300 todos os meses, de forma ininterrupta por 30 anos, aplicados a uma taxa real de 5,7% ao ano acima da inflação, ela atingiria os 64 anos com R 277.000 acumulados.
Esse capital geraria uma renda passiva de aproximadamente R 1.000 por mês em poder de compra atual, a qual, somada ao benefício básico da aposentadoria do INSS, resultaria em um rendimento mensal total de cerca de R 1.300 por mês.
Cenário 2: O Choque de Renda na Vida Real (Destruição em 9 Meses)
Na realidade da classe trabalhadora, a ocorrência de 1 demissão, somada à retenção do saldo principal do FGTS e a 1 imprevisto doméstico (geladeira queimada), é suficiente para desestruturar completamente o orçamento familiar, levando à perda de bens e ao endividamento grave em apenas 9 meses.
8. Considerações Finais: O Que Reduz o Tombo e a Pergunta Inevitável
Embora o problema da mobilidade social no Brasil seja estrutural, a adoção de medidas operacionais e preventivas pode mitigar os danos decorrentes de choques de renda:
- Análise Rígida do Custo Efetivo Total (CET): Avaliar a taxa real de juros e todos os encargos embutidos antes de assinar qualquer contrato de financiamento, evitando comprometer mais de 20% da renda líquida com dívidas.
- Formação Prioritária de Reserva de Emergência: Construir um fundo de reserva, ainda que modesto. No caso de Rosa, o valor equivalente a uma única parcela da moto guardado previamente teria garantido o tempo necessário para negociar sem perder o bem.
- Renegociação Imediata no Primeiro Mês: Buscar a repactuação do débito ou a portabilidade do crédito logo na primeira semana de atraso, impedindo a incidência de juros moratórios sobre juros remuneratórios.
- Venda Antecipada e Voluntária do Bem: Avaliar a alienação do bem financiado antes de incorrer na inadimplência formal. Vender a moto antes do primeiro atraso permitiria quitar o saldo devedor junto ao banco, eliminar a parcela mensal de R$ 517 e reter o valor remanescente em dinheiro, evitando a busca e apreensão judiciais e a negativação do nome.
Essas práticas reduzem o impacto da queda, mas não são capazes de construir a escada da mobilidade social sozinhas. Enquanto a acumulação de patrimônio exige décadas de estabilidade absoluta e ausência total de imprevistos, o colapso financeiro de quem depende exclusivamente do próprio trabalho necessita de apenas alguns meses de adversidade.
Se você perdesse a sua renda hoje, quantos meses aguentaria?


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *