Do Ruído Político ao Primeiro 100 Mil: Como Lucrar com a Alta dos Juros e os Ciclos Econômicos
Introdução: O Ruído Político vs. A Oportunidade Financeira
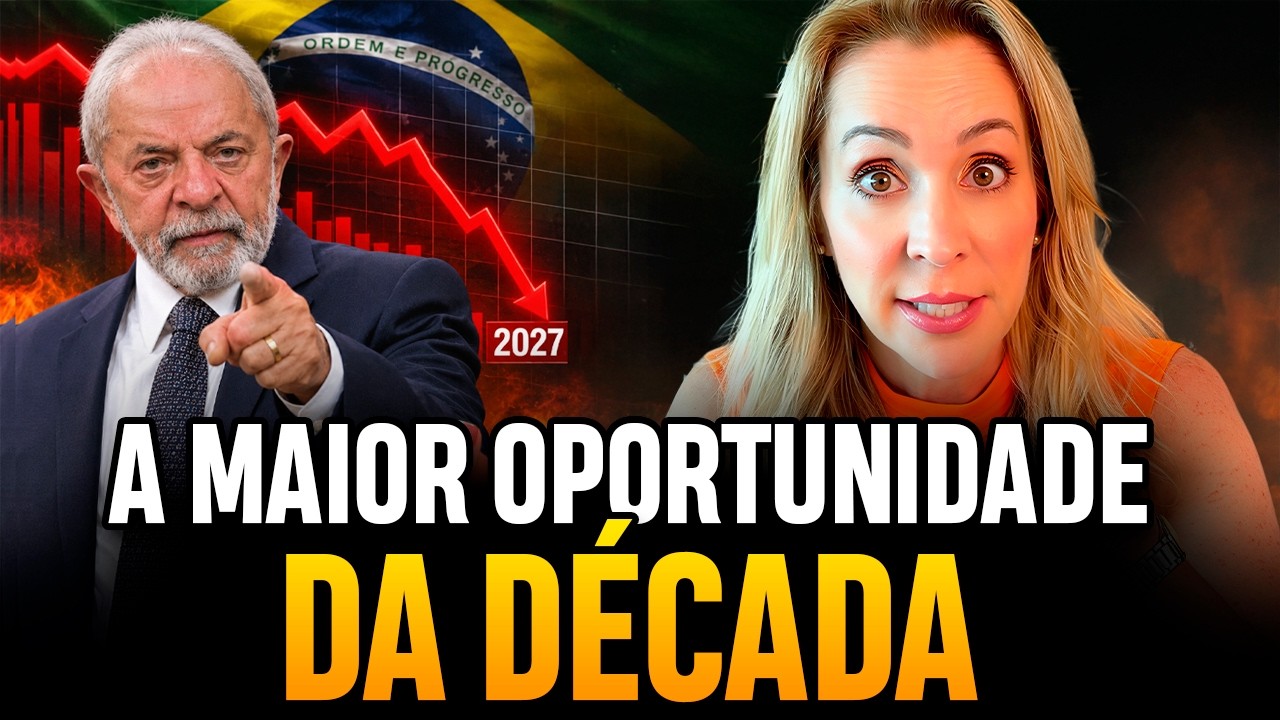
A reeleição do presidente Lula provocou um terremoto imediato no mercado financeiro brasileiro. Diante da incerteza fiscal e do temor com o aumento dos gastos públicos, a bolsa de valores despencou quase 14%, o dólar disparou e ultrapassou os R$ 56,60, e as taxas de juros futuros subiram com força. Para quem acompanha o noticiário sem preparo, o cenário parece assustador. No entanto, por trás de todo esse ruído e da volatilidade dos mercados, abriu-se uma oportunidade única para você multiplicar o seu dinheiro.
Vivemos um paradoxo clássico da nossa economia: enquanto as taxas de juros elevadas dificultam a vida de quem precisa pegar empréstimos ou financiamentos, elas abrem as portas para que os investidores conquistem rentabilidades extraordinárias.
A pergunta que você precisa se fazer agora é simples: você vai continuar gastando a sua energia em discussões sem fim nos grupos de WhatsApp — seja com a família, no trabalho ou na igreja — sobre quem é o melhor candidato político, ou vai prestar atenção no que realmente importa para transformar a sua realidade financeira?
Para te provar que é possível virar o jogo, neste guia nós vamos desmistificar o cenário atual em três passos práticos:
- Entender os ciclos dos juros: Como usar as altas e baixas da economia a seu favor, sem precisar adivinhar o momento exato do mercado.
- Dominar os investimentos da renda fixa: Como aproveitar a taxa Selic alta com segurança através de títulos pós-fixados, pré-fixados e atrelados à inflação (IPCA+), desviando das armadilhas do caminho.
- Multiplicar seu capital na prática: O passo a passo de como transformar aportes de apenas R 70 por mês em mais de R 100.000 aproveitando a força dos juros compostos.
O Paradoxo dos Juros no Brasil: Por Que a Crise Cria Oportunidades
Para investir com inteligência e sem medo, você precisa entender a diferença entre a taxa básica de juros (a Selic, mantida pelo Banco Central em 13,75% ao ano na nossa referência atual) e os chamados juros futuros.
A Selic é a taxa oficial do país. Já os juros futuros são negociados diariamente no mercado e refletem o risco percebido pelos investidores em relação às contas do governo e ao crescimento da dívida pública. A lógica é exatamente igual às finanças pessoais: pense naquele seu amigo que não administra bem o próprio dinheiro e está atolado em dívidas. Se ele te pedir um empréstimo, você tem duas opções: ou não empresta de jeito nenhum, ou cobra juros altíssimos para compensar o risco de tomar um calote. É exatamente assim que o mercado financeiro reage quando enxerga maior risco fiscal na gestão do país: ele exige juros futuros mais altos para aceitar emprestar dinheiro ao governo.
Se olharmos para o histórico econômico do Brasil, veremos que conviver com oscilações bruscas na taxa de juros não é novidade:
- 1995 (Início do Plano Real): A taxa Selic atingiu a marca impressionante de 53% ao ano.
- Média Histórica (1995 a 2025): A Selic média no país ficou na casa dos 16% ao ano.
- 2020 (Pandemia): A taxa caiu para a mínima histórica de 2% ao ano.
- 2025: A taxa registrou o patamar de 15% ao ano.
- Patamar Atual: 13,75% ao ano.
Essa perspectiva histórica deixa algo muito claro: momentos de juros altos não são o fim do mundo, mas apenas fases de ciclos econômicos recorrentes. O mecanismo é automático: quando a inflação sobressalta, o Banco Central puxa os juros para cima para conter a alta dos preços; quando a inflação cede, o caminho se abre para o corte dos juros.
Quando você compreende esses ciclos, você se liberta da ilusão de tentar adivinhar o dia exato em que o mercado vai subir ou cair. Em vez de adivinhar, você simplesmente posiciona seu dinheiro de forma estratégica para lucrar em qualquer fase.
"Uns vão ficar chorando e outros vão vender lenço. Vem comigo que a gente vai vender lenço"
Estratégia Pós-Fixada: Surfe a Alta dos Juros com Segurança
A primeira grande porta de entrada para lucrar com os juros altos está nos investimentos pós-fixados, como o Tesouro Selic e os CDBs que pagam 100% do CDI (Certificado de Depósito Interbancário).
Nesses ativos, a sua rentabilidade caminha de mãos dadas com a taxa de juros da economia. Se você investe em um CDB que paga 100% do CDI, o seu retorno fica praticamente colado na taxa Selic. A grande vantagem é que, se o cenário econômico exigir que os juros subam ainda mais, a rentabilidade do seu dinheiro sobe automaticamente no dia seguinte.
Antes de colocar o seu dinheiro na prática em um CDB, no entanto, é fundamental tomar três precauções básicas:
- Segurança Institucional: Conheça bem a instituição financeira que está emitindo o título. Fique atento a bancos que oferecem taxas exageradas, mas carregam alto risco de crédito (como vimos nos alertas recentes em relação ao Banco Master).
- Liquidez: Para o seu dinheiro de reserva de emergência, exija sempre liquidez diária. Você precisa ter a liberdade de resgatar o valor quando precisar, sem perder rendimentos.
- Tributação e Condições: Fique atento à tabela regressiva do Imposto de Renda e aos prazos de carência antes de fechar a aplicação.
Em momentos nos quais o mercado indica manutenção ou alta das taxas, os ativos pós-fixados são o seu melhor porto seguro. Eles protegem o seu capital contra a oscilação da inflação e garantem um rendimento excelente sem expor seu dinheiro a riscos desnecessários.
Além disso, a beleza da estratégia pós-fixada reside na sua flexibilidade. Enquanto os juros sobem para combater a inflação, o seu patrimônio cresce no mesmo ritmo acelerado, permitindo que você acumule capital com tranquilidade e total liquidez para aproveitar futuras oportunidades.
Estratégia Pré-Fixada e IPCA+: Travando Taxas Altas e a Marcação a Mercado
A segunda grande oportunidade que os momentos de incerteza nos trazem é a chance de travar taxas de juros altíssimas por longos anos. Isso é feito por meio de títulos pré-fixados (como um Tesouro Pré-fixado pagando 14% ao ano) ou de títulos atrelados à inflação (como o Tesouro IPCA+, que garante uma rentabilidade real acima da variação dos preços, protegendo o seu poder de compra).
Ao comprar um título pré-fixado, a taxa contratada é sua até o dia do vencimento. Porém, no meio do caminho, o preço desse título oscila diariamente através de um fenômeno chamado marcação a mercado:
- Exemplo Prático de Ganho Antecipado: Imagine que você comprou um título pré-fixado garantindo 14% ao ano. Se no ano seguinte a economia melhorar e os juros oferecidos no mercado caírem para 10% ao ano, o seu título de 14% se torna extremamente raro e valioso. O valor de mercado dele dispara e você pode vendê-lo antes do prazo obtendo um lucro muito maior e mais rápido do que o esperado.
- O Risco da Venda Antecipada: Por outro lado, se a percepção de risco aumentar e os juros do mercado subirem para 16% ao ano, o valor de mercado do seu título de 14% cai temporariamente. Se você tentar vender o papel antes do vencimento nessa situação, perderá dinheiro.
Por esse motivo, nunca compre um título pré-fixado ou IPCApensando exclusivamente em vendê-lo no curto prazo. Escolha prazos alinhados aos seus objetivos de vida e carregue o título até a data de vencimento. Assim, você garante exatamente a taxa contratada, sem sobressaltos. Travar rentabilidades elevadas durante períodos de incerteza é o caminho mais rápido para pavimentar a sua independência financeira no longo prazo.
O Poder dos Juros Compostos: Como R 70/Mês Podem Virar R 100 Mil
Você não precisa de fortunas para começar. Mesmo com um orçamento apertado, é possível construir um patrimônio relevante aproveitando o cenário de juros atuais. Considerando a taxa Selic de 13,75% ao ano (o equivalente a aproximadamente 1,08% ao mês em uma simulação hipotética de rentabilidade constante), veja o que acontece com um aporte mensal de apenas R$ 70:
- 5 anos: ~R$ 5.865
- 10 anos: ~R$ 17.035
- 15 anos: ~R$ 38.306
- 20 anos: ~R 78.815 (quase R 79 mil)
- 21 anos e 9 meses: Ultrapassa a marca de R$ 100.000
O dado mais impressionante dessa jornada de 21 anos e 9 meses fica evidente quando comparamos o valor que saiu do seu bolso com o valor gerado pelos juros:
|
Componente do Patrimônio |
Valor |
|
Aportes do Próprio Bolso (Seu Esforço) |
R$ 18.270 |
|
Juros Compostos (Dinheiro Trabalhando) |
Mais de R$ 82.000 |
|
Montante Total Acumulado |
R$ 100.270+ |
No início da caminhada, quase todo o saldo vem dos seus depósitos mensais. Mas, com o passar do tempo, a mágica dos juros compostos acontece: os juros passam a render sobre os próprios juros, gerando um efeito multiplicador exponencial. É o famoso dinheiro trabalhando para você enquanto você dorme.
Vale ressaltar que esta é uma simulação bruta — não considera o desconto do Imposto de Renda, as oscilações da Selic ao longo das décadas ou a inflação. No entanto, o objetivo desta conta é abrir a sua mente. Olhe para esses R$ 70 na sua mão: eles não precisam virar um pedido desnecessário no iFood ou uma blusinha nova que vai ficar parada no armário. Esse valor pode ser o primeiro passo para a sua liberdade.
"O dinheiro que você não tem está na informação que você ainda não sabe."
Conclusão: Escolha o Seu Lado na Economia
Momentos de incerteza econômica e juros altos não são motivo para pânico ou paralisia; são sinais claros para você ajustar as velas da sua vida financeira. Seja garantindo liquidez nos títulos pós-fixados, travando taxas altas de dois dígitos nos pré-fixados ou protegendo seu patrimônio contra a inflação no Tesouro IPCA+, o mercado oferece alternativas reais para você multiplicar seu capital em qualquer fase do ciclo econômico.
Diante de tudo o que você aprendeu, resta apenas uma decisão a tomar: você vai continuar perdendo tempo em discussões políticas estéreis ou vai assumir o controle do seu destino financeiro hoje mesmo?


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *